«Debe» no es lo que debes, ni «haber» lo que tienes. Son los dos lados de una cuenta, y con ellos se escribe la contabilidad de cualquier empresa. Este glosario ordena los términos por familias, de lo más básico a lo que aparece en cuanto una empresa vende, compra y paga impuestos, y los explica con una pyme inventada: Papelería Luna, una tienda pequeña con una empleada y un proveedor de material. Los importes son redondos y solo sirven de ejemplo.
Es el vocabulario que vas a manejar si estudias Administración y Finanzas: la ficha del Grado Superior de Prometeo FP describe un bloque en el que «aprenderás a realizar balances, gestionar la tesorería y tramitar todas las obligaciones fiscales y tributarias con la administración pública» (consultado el 21-10-2026). Aquí lo tienes desde cero y con un ejercicio para practicar al final, sin necesidad de saber nada de antemano.
Las cuentas y el asiento: así se escribe una operación
Término | Qué significa | En Papelería Luna |
|---|---|---|
Cuenta | Una «hoja» donde se anota todo lo que afecta a un mismo concepto: el banco, los clientes, las ventas | La cuenta «Bancos» recoge cada cobro y cada pago |
Debe y haber | Las dos columnas de una cuenta. Anotar en el debe se llama también cargar; en el haber, abonar | El dinero que entra en el banco se anota en el debe de «Bancos»; el que sale, en su haber |
Asiento | La anotación de una operación: qué cuentas toca y por qué importe | Vender 1.000 € de material es un asiento con varias líneas |
Partida doble | Cada operación se anota como mínimo dos veces: lo que sale por un lado entra por otro, así que el total del debe y el del haber coinciden | Si el debe suma 800 €, el haber también |
Una pista para no perderse: debe y haber no significan «bueno» o «malo». Una cuenta de bancos aumenta por el debe; una de proveedores, que recoge lo que la empresa tiene pendiente de pagar, aumenta por el haber. Cada tipo de cuenta tiene su lado, y se coge enseguida con ejemplos. Como regla práctica de partida, aumentan por el debe las cuentas de activo y de gastos; por el haber, las de pasivo, patrimonio neto e ingresos.
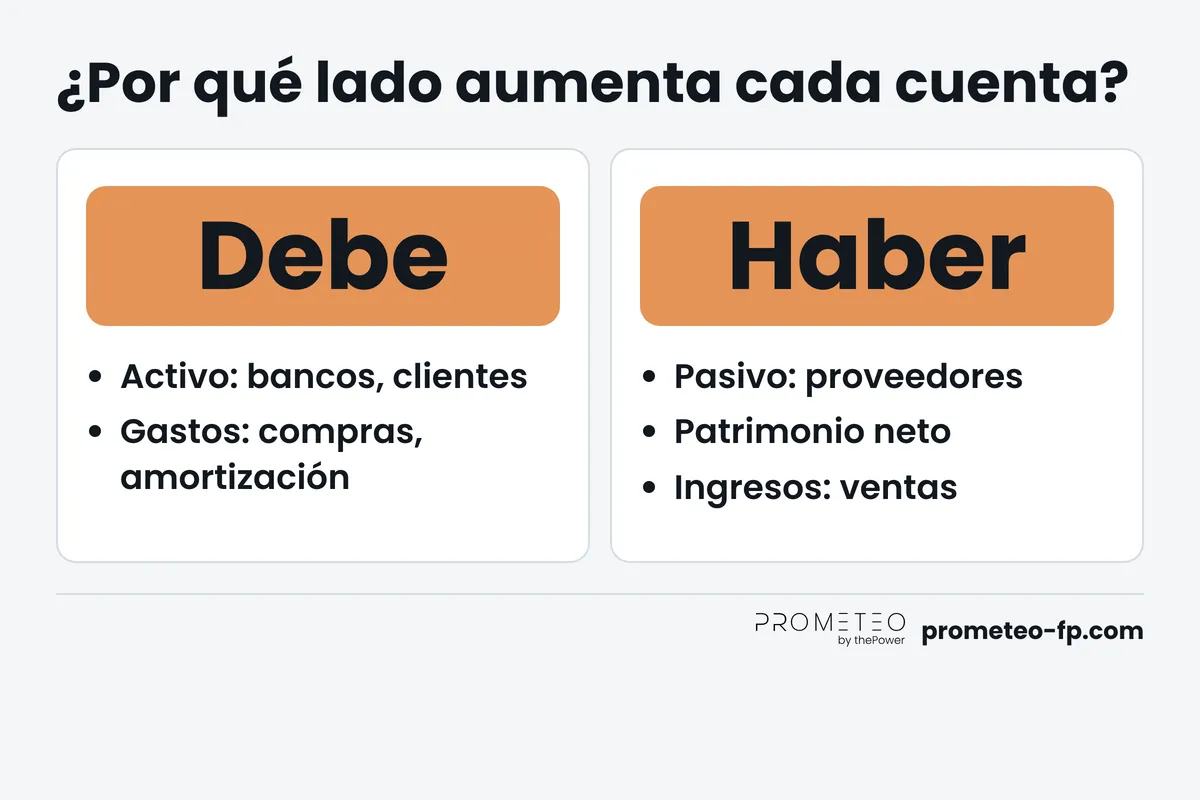
El Plan General de Contabilidad (PGC), aprobado por el Real Decreto 1514/2007, usa precisamente los verbos «cargar» y «abonar» al describir cómo funciona cada cuenta. Y su artículo 2 aclara que los movimientos contables de su quinta parte, y la numeración y los nombres de cuentas de la cuarta, no son vinculantes salvo en lo que contengan criterios de registro o valoración. Dicho de otra forma: los números de cuenta de este glosario son la referencia habitual, no una obligación.
Lo que tiene y lo que debe la empresa: el balance
El PGC define los elementos del balance en el apartado 4.º de su primera parte (el Marco Conceptual):
Término | Qué dice el PGC | En Papelería Luna |
|---|---|---|
Activo | Bienes, derechos y otros recursos que controla la empresa y de los que espera obtener beneficios o rendimientos económicos en el futuro | El género de la tienda, el ordenador de la caja, el saldo del banco, lo que le deben los clientes |
Pasivo | Obligaciones actuales, nacidas de hechos pasados, que la empresa espera cancelar entregando recursos | Lo que debe a su proveedor o a un banco |
Patrimonio neto | La parte del activo que queda una vez restados todos los pasivos; incluye las aportaciones de los socios y los resultados acumulados | Lo que realmente es de los socios de la tienda |
Balance | El estado que muestra el activo en una columna y el patrimonio neto y el pasivo en otra, a una fecha concreta. Es una fotografía: dice qué hay y qué se debe ese día, no cómo se ha llegado | El del 31 de diciembre, por ejemplo |
Como el activo es lo que la empresa tiene y el patrimonio neto más el pasivo es de dónde ha salido, los dos lados del balance suman lo mismo. Si no cuadran, hay un asiento por revisar.
¿Te va esto de ordenar números?
Descarga el dossier del Grado Superior en Administración y Finanzas y mira cómo se estudia la contabilidad y la fiscalidad.
Lo que gana y lo que gasta: pérdidas y ganancias
Término | Qué dice o qué significa | En Papelería Luna |
|---|---|---|
Ingresos | Según el PGC, incrementos en el patrimonio neto durante el ejercicio, siempre que no vengan de aportaciones de los socios | Las ventas de material |
Gastos | Decrementos en el patrimonio neto durante el ejercicio, siempre que no sean repartos a los socios | El sueldo de la empleada, el género que compra para vender, el alquiler |
Cuenta de pérdidas y ganancias | Recoge los ingresos y los gastos del ejercicio. Su diferencia es el resultado: beneficio si hay más ingresos que gastos, pérdida en el caso contrario | El resultado del año de la tienda |
Cuentas anuales | Según el apartado 1.º del Marco Conceptual del PGC, comprenden el balance, la cuenta de pérdidas y ganancias, el estado de cambios en el patrimonio neto, el estado de flujos de efectivo y la memoria | El paquete que se prepara al cerrar el año |
Imagen fiel | El objetivo de todo lo anterior: que las cuentas anuales muestren la imagen fiel del patrimonio, de la situación financiera y de los resultados de la empresa | Que las cuentas cuenten la situación real de la tienda |
El estado de flujos de efectivo no es obligatorio para las empresas que puedan formular balance, estado de cambios en el patrimonio neto y memoria abreviados.
Los libros: dónde queda anotado todo
Término | Qué es | Dónde se apoya |
|---|---|---|
Libro Diario | Registra día a día todas las operaciones relativas a la actividad de la empresa; cada asiento entra por orden de fecha | Código de Comercio, art. 28.2. El art. 25.1 exige un libro de Inventarios y Cuentas anuales y otro Diario |
Libro Mayor | Reúne los movimientos agrupados por cuenta. Si el Diario responde a «qué pasó el martes», el Mayor responde a «qué ha pasado este año en la cuenta de Bancos» | Práctica contable |
Balance de comprobación | Lista, cuenta a cuenta, lo anotado en el debe, lo anotado en el haber y la diferencia. Sirve para comprobar que todo cuadra antes de cerrar | Código de Comercio, art. 28.1: al menos cada trimestre se transcriben con sumas y saldos los balances de comprobación |
Plan de cuentas | La lista de cuentas que usa la empresa. El PGC las ordena en grupos numerados: financiación básica (1), activo no corriente (2), existencias (3), acreedores y deudores por operaciones comerciales (4), cuentas financieras (5), compras y gastos (6) y ventas e ingresos (7); los grupos 8 y 9 recogen gastos e ingresos imputados al patrimonio neto | PGC, quinta parte |
Un asiento de verdad: Papelería Luna vende y cobra
Papelería Luna vende material de oficina a un colegio por 1.000 € más IVA, y lo cobrará más adelante. En el libro Diario queda así (importes de ejemplo; el IVA se indica como «cuota», porque el tipo depende de la operación y no hace falta para entender el asiento):
Cuenta | Debe | Haber |
|---|---|---|
430 Clientes | 1.000 € + cuota de IVA | |
700 Ventas de mercaderías | 1.000 € | |
477 Hacienda Pública, IVA repercutido | cuota de IVA |
El cliente debe a la empresa el total (activo, en el debe), la venta es un ingreso (haber) y el IVA que cobra por cuenta de Hacienda queda como una obligación (haber). El debe y el haber suman lo mismo.
Cuando el colegio paga, el asiento es otro, más corto: entra dinero en «572 Bancos e instituciones de crédito c/c vista, euros» (debe) y se cancela lo que debía el cliente en «430 Clientes» (haber). Los nombres de las cuentas son los del PGC.
Practica tú: la compra de Papelería Luna
Prueba con un asiento contrario al anterior. Papelería Luna compra a su proveedor cuadernos por 600 € más IVA y los pagará dentro de un mes. Antes de mirar la solución, decide qué cuentas se tocan y de qué lado va cada una. Pista: lo que compra es un gasto; el IVA que paga es «soportado»; y lo que queda pendiente de pago es una deuda con el proveedor.
Cuenta | Debe | Haber |
|---|---|---|
600 Compras de mercaderías | 600 € | |
472 Hacienda Pública, IVA soportado | cuota de IVA | |
400 Proveedores | 600 € + cuota de IVA |
El debe y el haber vuelven a sumar lo mismo. Cuando la tienda pague, el asiento será el de antes pero al revés: se cancela la deuda en «400 Proveedores» (debe) y sale dinero de «572 Bancos» (haber). Si te ha salido, ya sabes escribir los dos asientos que más se repiten en cualquier pyme: una venta y una compra.
¿Quieres saber cómo encaja en tu vida?
Cuéntanos tu situación y el equipo de Prometeo FP te explica cómo es el ciclo online.
Cuándo se anota: devengo y amortización
Devengo. Es un principio contable del apartado 3.º del Marco Conceptual del PGC: los efectos de las operaciones se registran cuando ocurren, imputando al ejercicio los gastos y los ingresos que le corresponden, con independencia de la fecha de pago o de cobro. En el ejemplo, la venta al colegio es un ingreso del día en que se entrega el material, aunque el dinero llegue después.
Amortización. Según la norma de registro y valoración 2.ª del PGC (inmovilizado material, apartado 2.1), se establece de manera sistemática y racional en función de la vida útil de los bienes y de su valor residual. La idea: un ordenador no se gasta entero el día que se compra, sino que su coste se reparte entre los ejercicios en los que se usa. Si Papelería Luna decide repartir en 4 ejercicios el coste de un equipo de 1.200 €, anotará 300 € al año como gasto: cargo a «681 Amortización del inmovilizado material» y abono a «281 Amortización acumulada del inmovilizado material». Es un ejemplo ilustrativo: cada empresa estima la vida útil de sus bienes.
Dinero, cobros y pagos
Término | Qué significa | Cuenta del PGC | Es... |
|---|---|---|---|
Tesorería | El dinero disponible: saber cuánto hay, cuánto entra y cuánto toca pagar. En el modelo de balance del PGC, la partida «Efectivo y otros activos líquidos equivalentes» incluye la «Tesorería», que agrupa las cuentas 570 a 575 (caja y bancos, entre otras) | 570 a 575 | Activo |
Clientes | Lo que los clientes deben a la empresa por ventas a crédito: un derecho de cobro | 430 | Activo |
Proveedores | Lo que la empresa debe a sus proveedores por compras a crédito: una obligación de pago | 400 | Pasivo |
El cobro y el pago son el momento en que el dinero entra o sale, y no coinciden necesariamente con la fecha de la factura. Por eso existen las cuentas de clientes y proveedores: anotan lo que está pendiente entre una cosa y otra.
IVA repercutido y soportado
Término | Qué dice la norma | Cuenta del PGC |
|---|---|---|
IVA repercutido | El que la empresa añade en las facturas que emite. El artículo 88 de la Ley 37/1992 del IVA dice que los sujetos pasivos deben repercutir íntegramente el importe del impuesto sobre quien recibe la operación gravada, y que se hace mediante factura | 477 |
IVA soportado | El que la empresa paga en las facturas de sus proveedores. Según el artículo 92, los sujetos pasivos pueden deducir de las cuotas devengadas las que hayan soportado por repercusión directa, en las condiciones que fija la propia ley | 472 |
Devengo del IVA | El momento en que nace el impuesto. El artículo 75 lo fija, como regla general, en las entregas de bienes cuando se ponen a disposición del adquirente, y en las prestaciones de servicios cuando se prestan o ejecutan |
El devengo del IVA es un concepto fiscal con sus propias reglas, distinto del devengo contable de más arriba, aunque se parezcan en el nombre.
Qué tipos se aplican, qué se puede deducir en cada caso y cuándo se presenta cada declaración son cuestiones que cambian con la normativa y con la situación de cada empresa: aquí solo definimos las palabras. Para cualquier decisión concreta, consulta la ley vigente o a un profesional.
Y si te gusta ordenar números, hay una profesión detrás
Si has llegado hasta aquí con curiosidad, tienes buena base. La ficha del Grado Superior en Administración y Finanzas online de Prometeo FP lista entre los primeros puestos el de «Administrativo Contable: Registrar facturas, movimientos bancarios y llevar los libros de cuentas al día» (consultado el 21-10-2026). Todo lo de este glosario, del asiento al IVA, es el material con el que se hace ese trabajo.
Si quieres ver el camino con más detalle, tienes qué FP estudiar para trabajar en contabilidad y la guía de la FP de Administración y Finanzas, que explican el ciclo sin repetir lo de aquí. Para lecturas que acompañan los primeros pasos, también hay 7 libros para empezar Administración.
Del glosario a la práctica
El dossier explica qué asignaturas hay detrás de cada bloque y cómo se estudia online.
Preguntas frecuentes sobre contabilidad básica
¿Qué significa debe y haber en contabilidad?
Son las dos columnas de una cuenta. Anotar en el debe se llama cargar y anotar en el haber, abonar. No significan «lo que debo» y «lo que tengo»: cada tipo de cuenta aumenta por un lado distinto. Una cuenta de bancos aumenta por el debe y una de proveedores, por el haber.
¿Qué es un asiento contable?
Es la anotación de una operación en la contabilidad: indica qué cuentas afecta y por qué importe, cuáles van al debe y cuáles al haber. Se anota por orden de fecha en el libro Diario, que según el artículo 28.2 del Código de Comercio registra día a día todas las operaciones relativas a la actividad de la empresa.
¿Cuál es la diferencia entre balance y cuenta de pérdidas y ganancias?
El balance es una fotografía a una fecha: qué tiene la empresa (activo) y de dónde ha salido (pasivo y patrimonio neto). La cuenta de pérdidas y ganancias recoge los ingresos y los gastos de un ejercicio y su diferencia, el resultado. Los dos forman parte de las cuentas anuales, según el Plan General de Contabilidad.
¿Qué es la amortización?
Es el reparto del coste de un bien, como un ordenador o el mobiliario, entre los ejercicios en que se usa. El Plan General de Contabilidad pide que se haga de manera sistemática y racional, según la vida útil del bien y su valor residual.
¿Cuál es la diferencia entre IVA repercutido y soportado?
El repercutido es el que la empresa cobra en las facturas que emite; el soportado, el que paga en las facturas de sus proveedores. La Ley 37/1992 regula la repercusión en su artículo 88 y la deducción de las cuotas soportadas en el artículo 92. En contabilidad se anotan en las cuentas 477 y 472.